Veröffentlicht am 3. Juni 2026
Wer zahlt die Bautrocknung nach einem Wasserschaden?
Ein Wasserschaden kommt meist unerwartet und verursacht schnell hohe Kosten. Neben der Leckortung und der Reparatur der Ursache ist die Bautrocknung ein entscheidender Schritt, um Folgeschäden wie Schimmel, Materialschäden oder Geruchsbildung zu verhindern. Die Antwort auf die Kostenfrage hängt davon ab, wodurch der Schaden entstanden ist, welche Versicherung vorliegt und wie schnell gehandelt wird.
Warum ist eine Bautrocknung nach einem Wasserschaden notwendig?
Wasser dringt häufig nicht nur in sichtbare Bereiche ein, sondern verteilt sich auch im Estrich, in der Dämmschicht, in Wänden oder Decken. Selbst wenn die Oberfläche bereits trocken erscheint, kann sich weiterhin Feuchtigkeit im Bauteil befinden. Eine professionelle Bautrocknung ist deshalb wichtig, um:
- Schimmelbildung zu verhindern
- die Bausubstanz zu schützen
- Folgeschäden zu vermeiden
- Gerüche zu beseitigen
- die Immobilie wieder nutzbar zu machen
Versicherungen verlangen häufig sogar eine fachgerechte Trocknung mit dem Ziel einer vollständigen Trockenlegung, um weitere Schäden zu vermeiden.
Wer zahlt bei einem Leitungswasserschaden?
In den meisten Fällen übernimmt die Gebäudeversicherung die Kosten, wenn ein versicherter Leitungswasserschaden vorliegt. Ein Rohrbruch entsteht oft durch Korrosion, Frost, Bauarbeiten oder einen Materialfehler. Dazu gehören zum Beispiel:
- Rohrbrüche
- undichte Wasserleitungen
- Leckagen an Heizungsleitungen
- Schäden an Zu- und Ableitungen
- undichte Fußbodenheizungen
Die Versicherung übernimmt dabei häufig Leckortung, Notreparaturen, Bautrocknung, Dämmschichttrocknung und die Wiederherstellung beschädigter Bauteile. Voraussetzung ist, dass der Schaden plötzlich und unvorhergesehen entstanden ist.
Welche Rolle spielt die Gebäudeversicherung?
Die Gebäudeversicherung schützt die fest mit dem Gebäude verbundenen Bestandteile: Wände, Decken, Estrich, Dämmung, fest verlegte Bodenbeläge und technische Gebäudeteile. Ist beispielsweise eine Wasserleitung in der Wand oder im Boden defekt, übernimmt die Gebäudeversicherung in vielen Fällen die Kosten für die notwendige Bautrocknung. Wichtig: Der Schaden sollte möglichst früh gemeldet werden – je schneller die Versicherung informiert wird, desto reibungsloser läuft die Regulierung häufig ab.
Wann zahlt die Hausratversicherung?
Die Hausratversicherung ist für bewegliche Gegenstände zuständig: Möbel, Teppiche, Kleidung, Elektrogeräte und persönliche Gegenstände. Sie übernimmt normalerweise nicht die Bautrocknung selbst, sondern ersetzt beschädigte Einrichtungsgegenstände.
Ein Beispiel: Nach einem Rohrbruch wird die Wohnung technisch getrocknet. Die Bautrocknung übernimmt die Gebäudeversicherung, während die beschädigte Couch oder der zerstörte Fernseher über die Hausratversicherung reguliert werden.
In der Mietwohnung organisiert und bezahlt in der Regel der Vermieter die Trocknung am Gebäude inklusive Trocknungsgeräten und Strom, sofern der Mieter den Schaden nicht selbst verursacht hat.
Wer zahlt bei Eigenverschulden?
Komplexer wird es, wenn der Wasserschaden durch eigenes Verschulden entstanden ist – etwa eine falsch angeschlossene Waschmaschine, eine übergelaufene Badewanne oder ein offen gelassener Wasserhahn. Hier kommt es auf den Einzelfall und die jeweiligen Versicherungsbedingungen an. Beteiligt sein können je nach Ursache Gebäudeversicherung, Hausratversicherung oder private Haftpflichtversicherung. Eine pauschale Aussage ist deshalb nicht möglich; im Zweifel lohnt sich ein Anruf bei Ihrem Versicherungsberater.
Was passiert bei Schäden durch Nachbarn?
Dringt Wasser aus einer benachbarten Wohnung ein, wird zunächst der Schaden dokumentiert und der Verursacher ermittelt. Die Regulierung erfolgt häufig über die Gebäudeversicherung des betroffenen Objekts, die Haftpflichtversicherung des Verursachers, oder mehrere Versicherungen gemeinsam. Auch hier gilt: Eine schnelle Dokumentation erleichtert die spätere Regulierung erheblich.
Dokumentation ist entscheidend
Eine vollständige Dokumentation kann darüber entscheiden, ob die Versicherung die Kosten problemlos übernimmt. Melden Sie den Schaden möglichst noch am selben Tag. Folgende Punkte sollten Sie festhalten:
- Datum und Uhrzeit des Schadens
- Fotos oder Videos aller betroffenen Bereiche
- sichtbare Feuchtigkeitsschäden und beschädigte Gegenstände
- Messprotokolle und Berichte der Leckortung
- Trocknungsprotokolle
Fordern Sie nach Abschluss der Trocknung zusätzlich ein Trocknungsprotokoll beim Fachbetrieb an – das erleichtert die Schadenbearbeitung und reduziert Rückfragen.
Typische Fehler nach einem Wasserschaden
Zu lange warten: Je länger Feuchtigkeit im Gebäude verbleibt, desto größer werden die Folgeschäden. Schimmelbildung kann bereits nach wenigen Tagen beginnen.
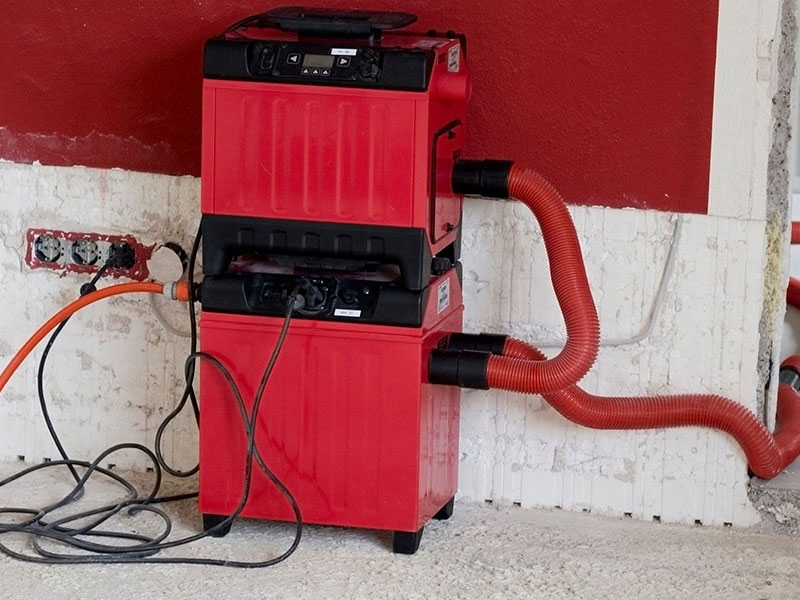
Keine professionelle Trocknung durchführen: Oberflächlich trockene Böden bedeuten nicht automatisch, dass die Dämmschicht trocken ist. Eine Fachfirma sollte die Ursache zuerst sauber orten und dann die passende Trocknung festlegen – etwa Kondensationstrocknung (feuchte Luft wird angesogen, abgekühlt, das Kondensat gesammelt), Adsorptionstrocknung (die Luft strömt durch ein Trockenmittel wie Silikagel) oder Infrarot-/Dunkelstrahler für feuchte Wandbereiche. Bei Estrich ist oft zusätzlich eine Unter-Estrich-Trocknung per Vakuum- oder Überdruckverfahren nötig.
Schaden nicht ausreichend dokumentieren: Fehlende Fotos oder unvollständige Nachweise erschweren die Regulierung.
Eigenständige Reparaturen ohne Rücksprache: Wer beschädigte Bereiche vor der Besichtigung durch die Versicherung entfernt, riskiert Probleme bei der Beweisführung. Eigenständige Arbeiten in nassen Bereichen sind zudem riskant, weil verdeckte Leitungen und mögliche Stromschläge leicht übersehen werden.
Versicherung zu spät informieren: Eine verspätete Schadenmeldung kann die Regulierung verzögern oder in Einzelfällen sogar gefährden.
Übernimmt die Versicherung auch die Stromkosten der Bautrocknung?
Ein häufig übersehener Punkt sind die Stromkosten der Trocknungsgeräte, die rund um die Uhr laufen. Je nach Versicherungsvertrag können auch diese Kosten übernommen werden, ebenso wie die Mietkosten der Geräte. Sinnvoll ist es, den Stromverbrauch lückenlos zu dokumentieren – am besten mit einem geeichten Zwischenzähler – und die Kosten anschließend bei der Versicherung einzureichen.
Wie läuft die Schadenregulierung typischerweise ab?
- Wasserschaden feststellen
- Ursache eingrenzen oder Leckortung durchführen
- Versicherung informieren
- Schaden dokumentieren
- Bautrocknung einleiten
- Trocknungsprotokolle erstellen
- Wiederherstellung der betroffenen Bereiche
- Abrechnung mit der Versicherung
Bei Schäden durch Starkregen oder Hochwasser ist meist eine zusätzliche Elementarschadenversicherung erforderlich, da normale Gebäude- oder Hausratversicherungen Naturereignisse in der Regel nicht abdecken.
Fazit
Bei einem versicherten Leitungswasserschaden übernimmt in den meisten Fällen die Gebäudeversicherung die Kosten für die Bautrocknung, während die Hausratversicherung für beschädigte Einrichtungsgegenstände zuständig ist. Die Gesamtkosten einer professionellen Trocknung hängen stark vom Umfang des Schadens und der Trocknungsdauer ab und lassen sich deshalb nur nach einer Vor-Ort-Einschätzung seriös beziffern.
Entscheidend für eine erfolgreiche Regulierung sind eine schnelle Schadenmeldung, eine professionelle Dokumentation und die fachgerechte Durchführung der Trocknungsmaßnahmen. Dein Trocknungsteam übernimmt im Rhein-Kreis Neuss Leckortung, Trocknung, Schimmelsanierung, Wiederherstellung und die Kommunikation mit Ihrer Versicherung – kontaktieren Sie uns, wenn Sie einen Wasserschaden vermuten.
Haben Sie aktuell einen Wasserschaden?