21. September 2026
Wer zahlt die Sanierung nach einem Wasserschaden?
Ist die Bautrocknung abgeschlossen, beginnt für viele Betroffene die eigentliche Herausforderung: die Sanierung. Beschädigter Putz muss erneuert, Tapeten neu geklebt, Estrich und Bodenbeläge ersetzt werden. Anders als bei der reinen Trocknung geht es hier um die vollständige Wiederherstellung der betroffenen Räume – und damit stellt sich für viele Eigentümer und Mieter erneut die Frage: Wer kommt eigentlich für diese Kosten auf?
Trocknung und Sanierung sind zwei getrennte Kostenblöcke
Wichtig zu verstehen: Die Bautrocknung beseitigt die Feuchtigkeit, die Sanierung stellt den ursprünglichen Zustand wieder her. Versicherungstechnisch werden beide Schritte häufig getrennt betrachtet, auch wenn sie in der Praxis nahtlos ineinander übergehen. Zur Sanierung gehören typischerweise:
- Ausbesserung oder Erneuerung von Putz und Estrich
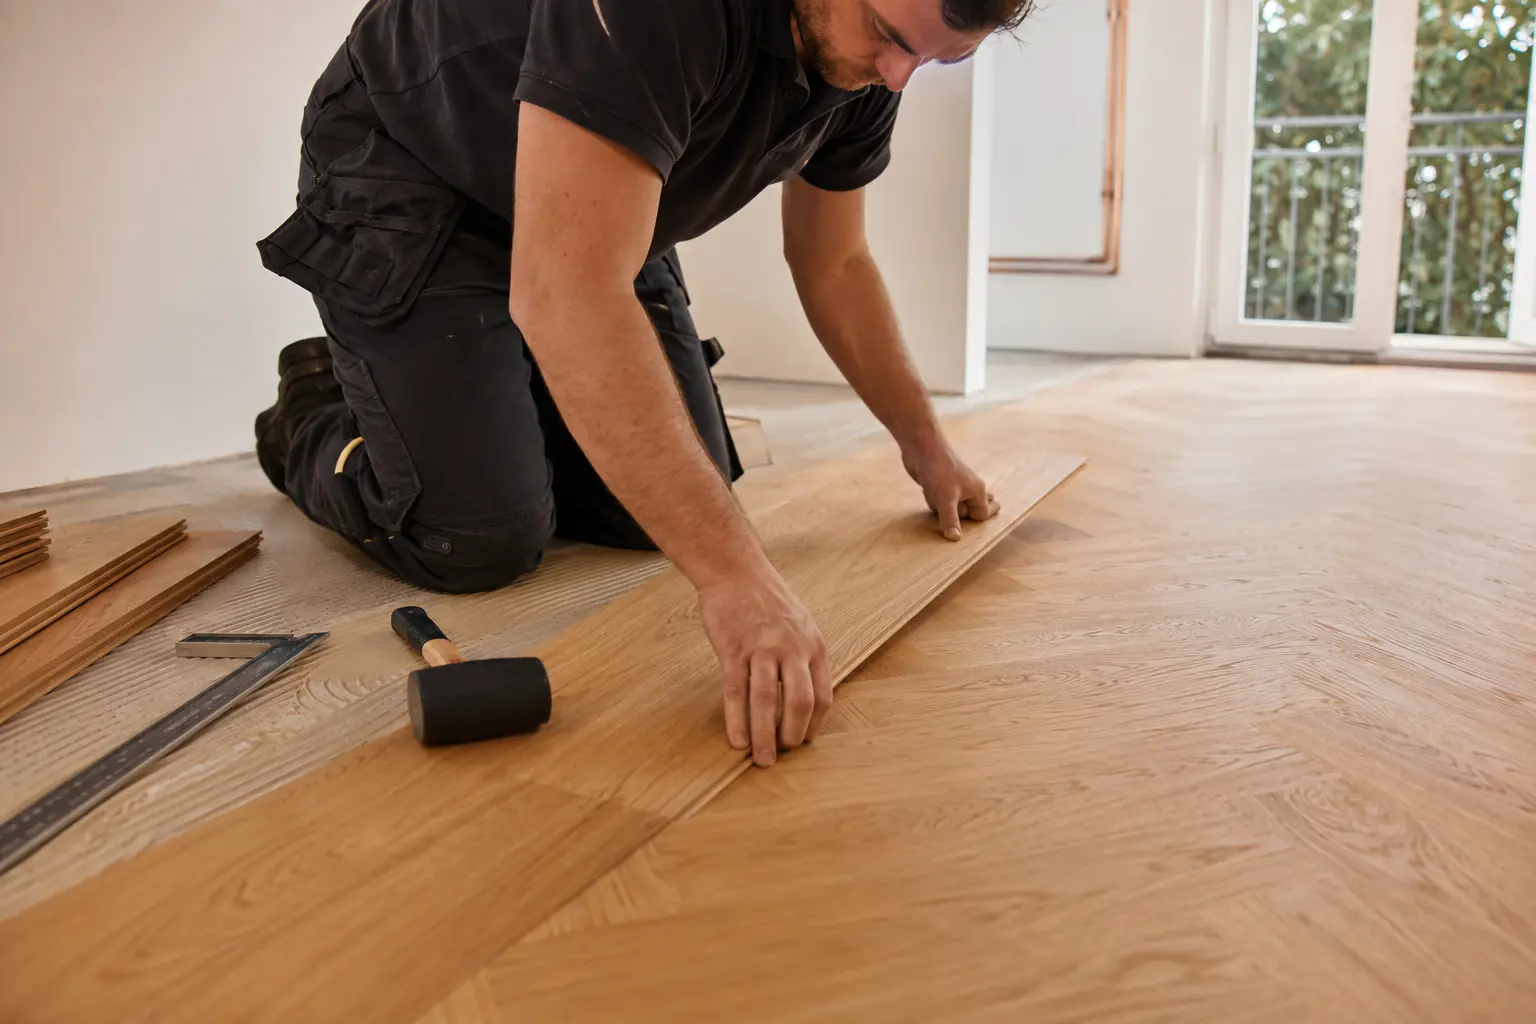
- Neuverlegung von Bodenbelägen wie Laminat, Fliesen oder Parkett
- Tapezier- und Malerarbeiten
- Austausch beschädigter Trockenbauelemente (Wände, Decken)
- Erneuerung von Türzargen, Sockelleisten oder Elektroinstallationen, sofern betroffen
Nicht jeder Versicherer übernimmt automatisch den vollen Umfang – deshalb lohnt sich ein genauer Blick in die Police, bevor Handwerker beauftragt werden.
Wann übernimmt die Gebäudeversicherung die Sanierungskosten?
Bei einem versicherten Leitungswasserschaden zahlt in der Regel die Gebäudeversicherung nicht nur die Bautrocknung, sondern auch die Wiederherstellung der fest mit dem Gebäude verbundenen Bauteile. Dazu zählen Estrich, Putz, fest verlegte Böden, Wände und Decken. Die Versicherung ersetzt dabei üblicherweise den Zustand, der vor dem Schaden bestand – hochwertigere Ausstattungen werden meist nur bis zur Höhe des ursprünglichen Wertes erstattet, es sei denn, im Vertrag ist eine Neuwertregelung vereinbart.
Voraussetzung ist auch hier, dass der Schaden plötzlich und unvorhergesehen entstanden ist, etwa durch einen Rohrbruch oder eine undichte Leitung. Bei Verschleiß oder unterlassener Wartung kann die Regulierung eingeschränkt oder verweigert werden.
Was übernimmt die Hausratversicherung bei der Sanierung?
Die Hausratversicherung ist nicht für bauliche Sanierungsarbeiten zuständig, sondern für bewegliche Gegenstände: Möbel, Teppiche, Elektrogeräte, Kleidung. Wurden durch den Wasserschaden Einrichtungsgegenstände beschädigt, werden diese über die Hausratversicherung ersetzt – die eigentliche Bausubstanz-Sanierung läuft separat über die Gebäudeversicherung.
Ein Beispiel aus der Praxis: Nach einem Rohrbruch muss der Laminatboden komplett erneuert werden (Gebäudeversicherung), während ein durchnässtes Sofa über die Hausratversicherung reguliert wird.
Mietwohnung: Wer beauftragt und bezahlt die Sanierung?
In vermieteten Objekten ist grundsätzlich der Vermieter für die Instandsetzung der Bausubstanz verantwortlich, da er in der Regel auch Versicherungsnehmer der Gebäudeversicherung ist. Er beauftragt die Sanierung und rechnet mit seiner Versicherung ab. Hat der Mieter eigene Einrichtungsgegenstände verloren, meldet er diese über seine eigene Hausratversicherung. Wichtig: Hat der Mieter den Schaden grob fahrlässig verursacht, kann der Vermieter beziehungsweise dessen Versicherung Rückgriff auf die private Haftpflichtversicherung des Mieters nehmen.
Wer zahlt, wenn der Schaden selbst verursacht wurde?
Bei einem selbst verschuldeten Schaden – etwa durch eine falsch angeschlossene Waschmaschine oder eine übergelaufene Badewanne – kommt es auf den Einzelfall an. Je nach Ursache und Versicherungsvertrag können Gebäudeversicherung, private Haftpflichtversicherung oder eine Kombination beider Policen greifen. Eine pauschale Antwort gibt es hier nicht; eine frühzeitige Abstimmung mit dem Versicherer schafft Klarheit, bevor Sanierungsarbeiten beauftragt werden.
Warum eine lückenlose Dokumentation über die Sanierung hinaus wichtig bleibt
Für eine reibungslose Kostenübernahme der Sanierung braucht die Versicherung meist mehr als nur Fotos vom ursprünglichen Schaden. Sinnvoll sind zusätzlich:
- das vollständige Trocknungsprotokoll als Nachweis, dass vor der Sanierung fachgerecht getrocknet wurde
- Kostenvoranschläge der beauftragten Gewerke vor Arbeitsbeginn
- Fotos des Zustands vor und nach der Sanierung
- Rechnungen und Materialbelege
Wird ohne Rücksprache mit der Versicherung saniert, besteht das Risiko, dass einzelne Positionen nicht oder nur teilweise erstattet werden. Eine Abstimmung vorab lohnt sich deshalb fast immer.
Warum Trocknung und Sanierung aus einer Hand sinnvoll ist
Weil Trocknungsprotokolle direkt die Grundlage für die Sanierungsfreigabe der Versicherung bilden, sparen Sie sich unnötige Abstimmungsschleifen, wenn derselbe Betrieb beide Schritte übernimmt. Statt mehrere Gewerke einzeln zu koordinieren und Nachweise zusammenzutragen, erhalten Sie eine durchgehende Dokumentation von der ersten Leckortung bis zum neuen Bodenbelag. Mehr dazu lesen Sie in unserem Beitrag zur Wasserschadensanierung aus einer Hand.
Fazit
Bei einem versicherten Leitungswasserschaden übernimmt in den meisten Fällen die Gebäudeversicherung nicht nur die Bautrocknung, sondern auch die anschließende Sanierung der Bausubstanz – von Estrich über Putz bis zum Bodenbelag. Für Einrichtungsgegenstände ist die Hausratversicherung zuständig. Entscheidend für eine reibungslose Regulierung sind eine lückenlose Dokumentation, Kostenvoranschläge vor Arbeitsbeginn und eine frühzeitige Abstimmung mit dem Versicherer. Dein Trocknungsteam begleitet Sie im Rhein-Kreis Neuss von der Leckortung über die Trocknung bis zur vollständigen Sanierung – kontaktieren Sie uns, wenn Sie nach einem Wasserschaden Unterstützung benötigen.
Haben Sie aktuell einen Wasserschaden?
Jetzt Hilfe anfordern